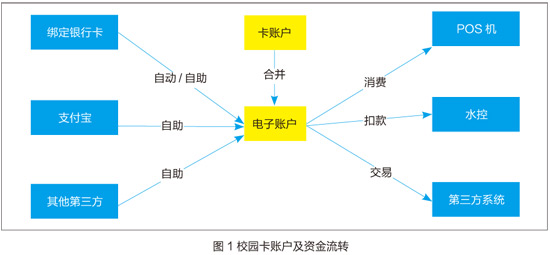
在当今数字化时代,电子货币已成为日常生活中不可或缺的一部分。简单来说,电子货币是一种通过电子化手段进行交易和存储的货币形式,它依赖于电子支付系统来实现资金的转移和结算。电子货币不同于传统的实物货币(如纸币和硬币),它以数字形式存在,可以存储在银行卡、智能手机、数字钱包或在线账户中。而电子支付系统则是支持这些电子货币交易的技术基础设施,包括硬件、软件、网络和协议,使得用户能够方便、安全地进行支付和收款。
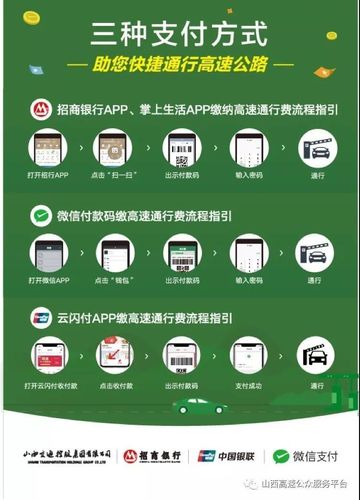
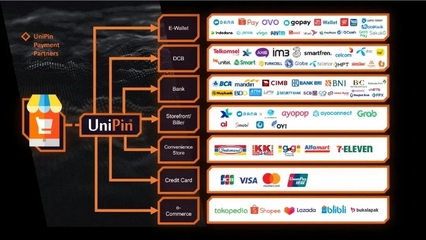
电子货币的核心特征在于其电子化。它可以通过多种方式体现,例如银行账户中的存款、预付费卡中的余额,以及近年来兴起的加密货币(如比特币)。无论形式如何,电子货币的价值都需要通过电子支付系统来流转。电子支付系统涵盖了从消费者发起的支付指令到资金最终到账的整个过程。常见的电子支付系统包括信用卡/借记卡网络(如Visa、Mastercard)、网上银行转账、移动支付应用(如支付宝、微信支付、Apple Pay)以及区块链-based 的支付网络。
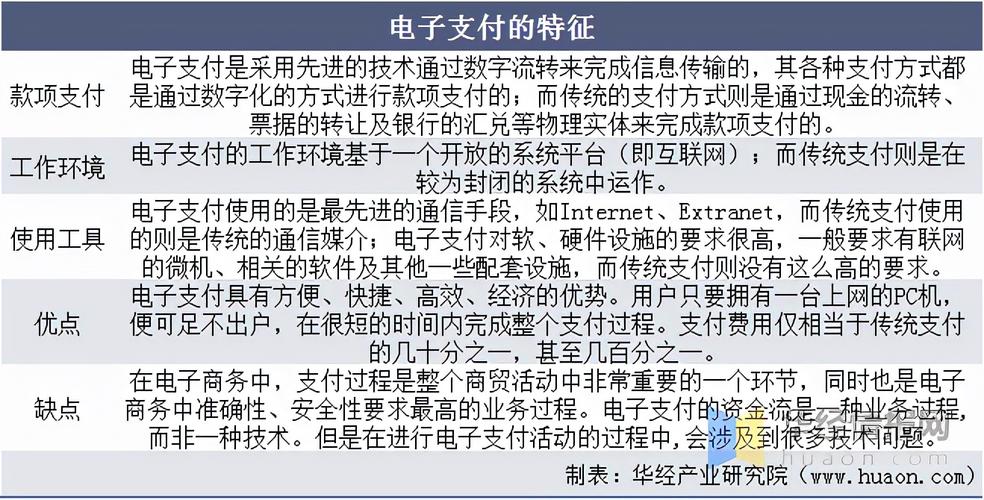
电子货币与电子支付系统的结合带来了诸多优势。它提高了交易效率,使得支付可以瞬间完成,不受地理限制,从而加速了资金周转。它降低了交易成本,减少了实体货币的印刷、运输和存储费用。第三,它增强了安全性和可追溯性,电子交易记录可以加密和审计,有助于防止欺诈和洗钱。电子货币促进了金融包容性,让没有传统银行账户的人也能通过手机等设备参与经济活动。
电子货币和电子支付系统也面临挑战。安全性是关键问题,网络攻击、数据泄露和身份盗用可能威胁用户资金。隐私问题也备受关注,电子交易可能被监控或滥用。电子货币的监管框架尚不完善,尤其是在跨境支付和加密货币领域,法律和合规性差异较大。技术风险如系统故障、断电或网络中断也可能影响支付。
电子货币和电子支付系统将继续演进。随着区块链、人工智能和物联网技术的发展,支付将更加智能化、无缝化。中央银行数字货币(CBDC)的探索可能重塑货币体系。无论如何,电子货币作为一种电子化手段的交易和存储形式,与电子支付系统密不可分,共同推动着全球金融向更高效、更包容的方向发展。理解这两者的关系,对于个人、企业和政策制定者都至关重要。